
適用物件
在個人申報表上申報營業收入的有限責任公司(LLC)、合夥企業、S 型公司(S Corp)和獨資經營者的業主。
關鍵問題
- 您 2026 年的應稅收入是否超過 $403,500(夫妻合併申報)或 $201,750(單身),也就是限制開始適用的門檻?
- 如果您擁有 S 型公司(S Corp),您的薪資是在增加還是減少您的扣除?
- 您的業務是否屬於特定服務行業,例如法律、醫療、會計或諮詢?
與 OICPA 團隊一起稽核
- 在 12 月 31 日之前預測您 2026 年的應稅收入
- 對照薪資限制和薪資稅測試您的 S 型公司薪資
- 決定可能讓您降到門檻以下的退休金繳款
《大而美法案》(One Big Beautiful Bill Act)於 2025 年 7 月 4 日簽署,使 20% 的 QBI 扣除永久化;該扣除原定在 2025 年後到期。從 2026 年的申報表開始,逐步適用區間更寬,並且積極經營的業主可享受 $400 的最低扣除。
簡短回答
20% 的合格業務收入(QBI)扣除不再有到期日。如果您擁有穿透實體(Pass-through)業務,2026 年及以後仍可在個人申報表上扣除最多 20% 的業務利潤。
2026 年的申報表有三項新變化。限制逐步適用的收入區間擴大了 50%。擁有至少 $1,000 QBI 的積極經營業主可享受新的 $400 最低扣除。2026 年的門檻隨通脹上調,夫妻合併申報為 $403,500,其他大多數申報身份為 $201,750。
沒有改變的部分同樣重要。超過門檻後,您的扣除仍取決於企業支付的 W-2 薪資,對 S 型公司業主來說,這也包括您自己的薪資。關於這項扣除每年如何運作,請參閱QBI 扣除詳解。
有哪些變化
| 2025 年法案之前 | 2026 年申報表起 | |
|---|---|---|
| 到期日 | 2025 年後到期 | 永久 |
| 扣除比例 | 20% | 20%(眾議院提出的 23% 方案未被採納) |
| 門檻以上的逐步適用區間 | 夫妻合併申報 $100,000,其他 $50,000 | 夫妻合併申報 $150,000,其他 $75,000 |
| 最低扣除 | 無 | $400,需至少 $1,000 的積極經營 QBI |
這些變化適用於 2025 年 12 月 31 日之後開始的納稅年度,所以您 2025 年的申報表仍使用舊區間。
更寬的區間對剛好超過門檻的人幫助最大。以一位應稅收入 $500,000、夫妻合併申報的諮詢顧問為例。按照 2025 年的數字,超過 $494,600 的諮詢收入完全沒有 QBI 扣除。2026 年的逐步取消區間延伸到 $553,500,同一位業主可以保留大約三分之一的扣除。
2026 年的收入門檻
| 申報身份 | 不受限制、全額 20% 的上限 | 限制逐步適用區間 | 完全受限的起點 | 2025 年:完全受限的起點 |
|---|---|---|---|---|
| 夫妻合併申報 | $403,500 | $403,500–$553,500 | $553,500 | $494,600 |
| 單身、戶主 | $201,750 | $201,750–$276,750 | $276,750 | $247,300 |
| 夫妻分開申報 | $201,775 | $201,775–$276,775 | $276,775 | $247,300 |
這項測試使用的是 QBI 扣除之前的應稅收入。在門檻或以下,計算很簡單:QBI 的 20%,上限為應稅收入減去淨資本利得後的 20%。
超過門檻後,兩項限制先部分適用,超過區間上限後完全適用:
- 薪資限制。扣除不能超過企業所付 W-2 薪資的 50%,或薪資的 25% 加上裝置和財產原始成本的 2.5%,兩者取較高者。
- 服務行業限制。醫療、法律、會計、諮詢、金融服務、表演藝術及類似行業,收入超過區間上限後完全失去扣除。工程和建築設計不在此列。
新的 $400 最低扣除
從 2026 年開始,如果您從積極經營的業務中獲得至少 $1,000 的 QBI,您的 QBI 扣除至少為 $400。這兩個金額在 2026 年之後都按通脹調整。
符合條件需要:
- QBI 達到 $1,000 或以上,按您積極經營的所有業務合計。
- 實質性參與(Material Participation),按被動活動規則判斷。常見標準:您一年在該業務中工作超過 500 小時,或超過 100 小時且不少於其他任何人。
- 不屬於被動投資。有限合夥人和不參與經營的 LLC 投資人不符合條件,很多出租房產的業主也不符合。收入超過區間上限的服務行業業主同樣不符合,因為這部分收入已不再算作 QBI。
當 QBI 達到 $2,000 時,常規扣除就已經達到 $400。所以這個下限主要幫助兩類人:收入在 $1,000 至 $2,000 之間的副業($1,500 的利潤,扣除從 $300 變為 $400),以及收入超過區間、原本會因薪資限制而扣除歸零的業主,例如沒有員工的單一成員 LLC。
要把握好分寸。根據您的稅率檔次,$400 的扣除可節省 $48 至 $148 的聯邦稅。該申報就申報,但不必圍繞它做規劃。
S 型公司薪資:扣除的得失所在
如果您擁有 S 型公司(S Corp),您自己的薪資不算 QBI。您給自己發的每一美元 W-2 薪資,都會從適用 20% 的利潤中扣除。合夥人的保證付款同樣被排除在外。
在門檻以下,答案很簡單:只要薪資對您的工作而言仍然合理,薪資越低,QBI 越多、扣除越大,薪資稅也越少。超過區間後,薪資就是一把雙刃劍,因為您的薪資同時也是衡量薪資限制所用的 W-2 薪資。
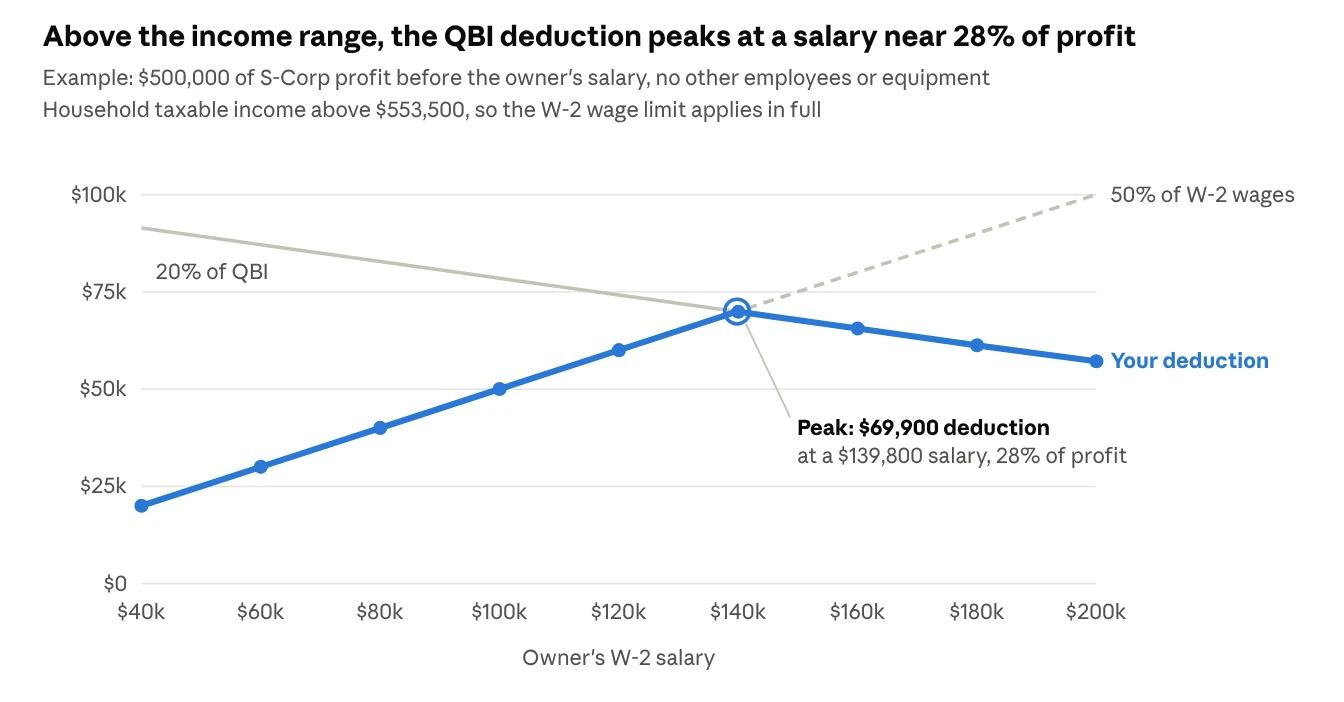
薪資太少,薪資限制會卡住扣除;薪資太多,又會減少 QBI。調整薪資之前請注意兩點:
- 合理薪酬優先。IRS 要求 S 型公司業主拿到與工作相稱的薪酬。只為讓扣除最大化而設定的薪資站不住腳。請參閱S 型公司合理薪酬。
- 峰值不一定是最省錢的薪資。每多發一美元薪資,最多要多付 15.3% 的薪資稅,所以我們會把所得稅和薪資稅放在一起比較。S 型公司節稅計算器可以先給您一個初步結果。
會改變您 2026 年扣除的年終操作
大多數手段在 12 月 31 日就會關閉。
- 現在就預測您 2026 年的應稅收入。您相對於 $403,500(夫妻合併申報)或 $201,750(單身)的位置,決定適用哪些規則。
- 確定 S 型公司最後一次發薪。薪資或年終獎金只有在 12 月 31 日之前通過薪資系統發放,才算作 2026 年的 W-2 薪資。
- 在門檻附近善用退休金繳款。稅前 401(k) 遞延繳款(2026 年最多 $24,500,50 歲及以上另加 $8,000 補繳額)可以降低應稅收入。降到門檻以下,就能恢復不受限制的完整扣除。
- 大額採購要和 QBI 一起測算。一大筆額外折舊扣除既會降低應稅收入,也會降低 QBI,所以兩者應一起規劃。
- 檢查結轉的 QBI 虧損。以前年度的營業虧損會先減少本年度的 QBI,然後才計算 20%。
如果您擁有多家企業,將它們合併計算(Aggregation)有助於應對薪資限制。這項選擇通常是永久的,所以我們會先做多年測算。
常見問題
QBI 扣除現在真的永久了嗎?
是的,按現行法律。《大而美法案》(One Big Beautiful Bill Act)取消了原定在 2025 年底到期的安排。國會將來仍可能通過新的法律加以修改。
2026 年夫妻合併申報的 QBI 門檻是多少?
應稅收入 $403,500(在 QBI 扣除之前)。限制逐步適用至 $553,500。單身和戶主申報人的區間是 $201,750 至 $276,750。
誰能享受新的 $400 最低扣除?
在其實質性參與的業務中擁有至少 $1,000 QBI 的業主。從 2026 年的申報表開始適用,金額在 2026 年之後按通脹調整。
我的 S 型公司薪資算 QBI 嗎?
不算。作為 S 型公司業主領取的合理薪酬不計入 QBI。不過在門檻以上,它會計入 W-2 薪資限制,從而可能提高您的扣除。
合夥企業的保證付款算不算?
保證付款不計入 QBI,而且與 S 型公司薪資不同,它不算作薪資限制所用的 W-2 薪資。
紐澤西州允許 QBI 扣除嗎?
不允許。QBI 扣除只適用於聯邦稅,不會減少紐澤西州的應稅收入。
不確定您的 S 型公司薪資是否在幫助您的 QBI 扣除?
12 月 31 日之前,我們會把您 2026 年的數字按兩種方式測算。在 S 型公司薪資與 QBI 審查中,我們會:
- 對照 $403,500 / $201,750 的門檻預測您 2026 年的應稅收入
- 對照薪資限制、薪資稅和合理薪酬測試不同薪資水平
- 趁還來得及,安排好年底的薪資、獎金或 401(k) 調整
參考資料
- 《大而美法案》(One Big Beautiful Bill Act)第四部分:QBI 扣除 / Section 199AFoster Garvey,2025 年 7 月 17 日,2026 年 3 月 10 日更新
- Rev. Proc. 2025-32 分析:2026 年 QBI 門檻與逐步適用區間Current Federal Tax Developments
- QBI 扣除如何影響 S 型公司股東?Blue J
- 2026 年 401(k) 上限提高到 $24,500(IR-2025-111)美國國稅局(IRS),2025 年 11 月 13 日
- 2026 年社會保障稅應稅薪資上限Paycor(引用 SSA 數據)
- OBBBA 對紐澤西州居民的稅務變化Monaco CPA,2026 年 10 月 9 日更新