
適用物件
計劃在 2026 年 12 月 31 日之前購買裝置、車輛或建築改良並投入使用的企業主。
關鍵問題
- 每項資產能否在 12 月 31 日前交付、安裝並可以使用,而不只是下單或付款?
- 其中是否有任何資產的有約束力合同是在 2025 年 1 月 20 日之前簽訂的?
- 您 2026 年的裝置採購是否會超過 $4,090,000,也就是 Section 179 開始縮減的金額?
與 OICPA 團隊一起稽核
- 列出您預計在 12 月 31 日前投入使用的每項資產,以及交付和安裝日期
- 調出 2024 年或 2025 年 1 月簽訂的大額訂單的合同日期
- 簽約前把聯邦扣除和您的州申報表放在一起測算
《大而美法案》(One Big Beautiful Bill Act)於 2025 年 7 月 4 日簽署,使 100% 額外折舊永久適用於 2025 年 1 月 19 日之後取得並投入使用的資產。按照舊的時間表,2026 年投入使用的資產只能享受 20%。
簡短回答
如果您在 2025 年 1 月 19 日之後取得資產,並在 2026 年 12 月 31 日之前投入使用,通常可以在 2026 年的聯邦申報表上扣除其 100% 的成本。這包括新舊裝置、軟體、許多工作車輛以及商業建築的室內改良。沒有金額上限,而且與 Section 179 不同,這項扣除可以產生營業虧損。
既然規則已經永久化,就沒有必要為了稅務原因倉促購買用不上的東西。扣除不是折扣:在 37% 的聯邦稅率下,一台 $100,000 的機器最多能為您節稅 $37,000,您仍然要花 $63,000。唯一的期限是時間:資產必須在今年投入使用,扣除才能計入今年的申報表。
有三個細節決定能否做到:
- 看的是投入使用,不是下單。如果到 1 月 1 日機器還裝在箱子裡,12 月付款也沒有用。
- Section 179 仍有上限。2026 年為 $2,560,000,採購總額超過 $4,090,000 後開始縮減。對於額外折舊覆蓋不到的項目,這一點很重要。
- 舊合同沿用舊比例。依據 2025 年 1 月 20 日之前簽訂的有約束力合同取得的資產,2026 年只能享受 20% 的額外折舊,而不是 100%。
陷阱一:看的是「投入使用」,不是「下單」
額外折舊和 Section 179 都從資產投入使用的年份開始。法規將其定義為資產首次「處於可用於特定指定功能的狀態或準備就緒」的日期。下單日期、發票日期和付款日期都不重要,付款方式也不重要:貸款購買的資產和現金購買的資產同樣符合條件。
您不必在年底前實際使用該資產,但它必須處於可以使用的狀態。
| 12 月 31 日時的狀態 | 能否計入 2026 年? |
|---|---|
| 已全額付款,仍在經銷商處或運輸途中 | 否 |
| 已交付,但仍在箱中或等待安裝、佈線或許可 | 否 |
| 已安裝除錯,第一項工作安排在 1 月 | 是 |
| 卡車已交付、已登記,可用於業務 | 是 |
| 裝修完工,場地可以開業 | 是 |
| 裝修完成 90%,施工隊 1 月 5 日回來 | 否 |
如果購買是為了趕上扣除時間,請讓供應商以書面形式確認交付和安裝日期。然後保留證據:交付收據、安裝人員的驗收簽字,以及顯示資產可以執行的帶日期照片或日誌記錄。這三份檔案可以回答審計人員會問的問題。
陷阱二:Section 179 上限 $2,560,000,超過 $4,090,000 後縮減
2026 年,Section 179 允許您將最多 $2,560,000 的合格資產費用化。當年投入使用的 Section 179 資產超過 $4,090,000 後,上限按一美元對一美元減少,到 $6,650,000 時降為零。重型 SUV 另有 $32,000 的 Section 179 上限。
即使有 100% 額外折舊,Section 179 仍有用武之地,原因有三:
- 它能覆蓋額外折舊覆蓋不到的資產。商業建築的屋頂、暖通空調(HVAC)、消防和報警系統以及安防系統通常屬於 39 年期資產,額外折舊不適用,但可以用 Section 179 一次性費用化。
- 它不受 2025 年 1 月 19 日這個日期限制。因為舊合同而只能享受 20% 額外折舊的資產,仍然可以用 Section 179 費用化。
- 有些州不認額外折舊,但允許 Section 179。紐澤西州完全不允許額外折舊,但允許最多 $25,000 的 Section 179。
Section 179 也不能超過您的營業應稅收入。超出部分可以結轉;對於 S 型公司和合夥企業,這項限制在公司和業主兩個層面都適用。額外折舊沒有收入限制。
超過逐步縮減線的代價沒有聽起來那麼大。如果投入使用的資產達到 $4,300,000,您的上限會減少 $210,000,降到 $2,350,000。裝置仍然可以用額外折舊扣除;您失去的,是隻能用 Section 179 費用化的屋頂、暖通空調或安防工程的額度。如果您接近這條線,把一筆大額交付推到 2027 年 1 月就能重新計算。
陷阱三:舊合同沿用舊比例
100% 的比例只適用於 2025 年 1 月 19 日之後取得、並在該日期之後投入使用的資產。根據 IRS Notice 2026-11,購買的資產以簽訂書面有約束力合同的日期為取得日期,而不是交付或付款日期。
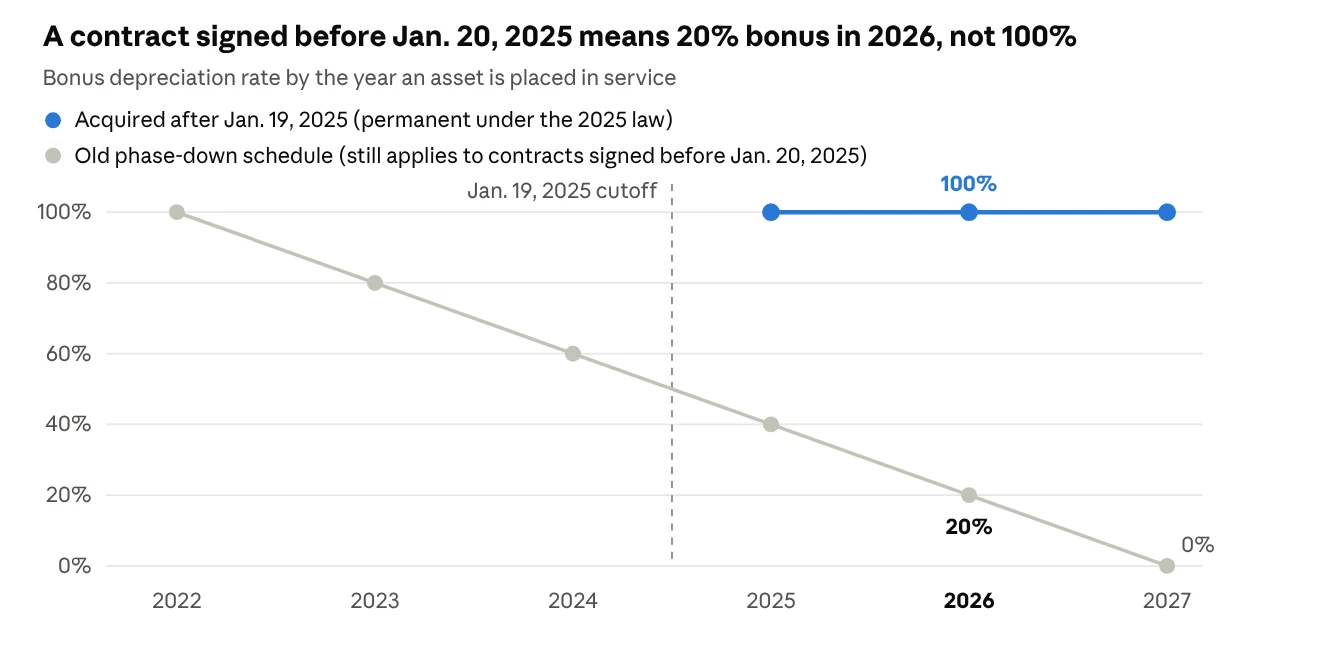
這會影響交貨週期長的採購:2024 年訂購的定製機器、卡車或拖車,或者在截止日之前簽訂的裝修合同。這些資產仍適用舊的遞減時間表:2026 年投入使用可享受 20% 的額外折舊,2027 年則為零。
挽回扣除的三種方法:
- 使用 Section 179。它沒有取得日期的要求,所以舊合同下的資產仍可費用化,但受 $2,560,000 上限和您營業收入的限制。
- 仔細看合同。2024 年的定金協議或意向書是否具有法律約束力,取決於具體條款。在認定只能適用較低比例之前,請讓我們先審閱。
- 拆分建造項目。對於自行建造的資產,以開始重大實體施工的日期為準。通過一項選擇,截止日之後購買或建造的部件仍可享受 100%,但必須在按時提交的申報表上做出該選擇。
哪些資產符合條件:裝置、車輛和裝修
| 年終採購 | 100% 額外折舊 | Section 179 | 注意事項 |
|---|---|---|---|
| 機器、工具、電腦、傢俱 | 是 | 是 | 二手物品也符合條件,前提是您以前沒有使用過,且不是從關聯方購買 |
| 現成軟體 | 是 | 是 | 定製或捆綁軟體的處理可能不同 |
| 車輛總重超過 6,000 磅的重型 SUV | 是,不受 SUV 上限限制 | 上限 $32,000 | 業務使用超過 50%;扣除按業務使用比例計算 |
| 車斗 6 英尺以上的皮卡、廂式貨車、箱式卡車 | 是 | 是,不受 SUV 上限限制 | 業務使用超過 50% |
| 6,000 磅及以下的轎車或小型 SUV | 是,受上限限制 | 是,受上限限制 | 第一年扣除上限:含額外折舊 $20,300,不含 $12,300 |
| 商業場所的室內裝修(合格改良資產,QIP) | 是,15 年期資產 | 是 | 不包括擴建、電梯和自動扶梯以及結構框架;不適用於住宅出租房 |
| 商業建築的屋頂、暖通空調、消防和報警、安防系統 | 通常否,39 年期資產 | 是 | 這些項目要靠 Section 179 費用化 |
| 購買或建造建築物 | 只有使用年限較短的部分 | 否 | 成本分離研究可把符合條件的部分劃入 5 年、7 年和 15 年類別 |
車輛重量以製造商的車輛總重額定值(GVWR)為準,通常印在駕駛座車門框上,而不是整備品質。一旦對車輛申報了 Section 179 或額外折舊,以後就不能再改用標準里程費率。
製造商還有一個選擇:對於 2029 年之前開工建設的某些廠房,有一項單獨的新 100% 扣除。它有自己的規則,所以在據此做計劃之前請先諮詢我們。
簽約之前:州稅、折舊回收和虧損限制
聯邦扣除只是結果的一部分。在發出採購訂單之前,請檢查四件事。
- 您所在的州。紐澤西州不允許聯邦額外折舊,Section 179 上限為 $25,000,且不能結轉。一台在聯邦層面全額扣除的機器,在紐澤西州申報表上要按正常年限折舊。紐約州和紐約市也已與 100% 額外折舊脫鉤。
- 折舊回收(Recapture)。提前出售資產,或車輛的業務使用比例降到 50% 或以下,部分或全部扣除會作為普通收入轉回。
- 虧損限制。額外折舊可能讓您的業務出現虧損,但 2026 年最多隻能用 $256,000 的營業淨虧損(夫妻合併申報為 $512,000)抵減薪資、投資和其他收入。超出部分成為淨營業虧損(NOL),在以後年度最多抵減 80% 的應稅收入。
- 明年的稅率檔次。同樣的扣除,在 37% 稅率的年份比在 24% 的年份更值錢。如果 2026 年是收入較低的年份,您可以對整類資產選擇不適用額外折舊,把扣除分攤到更值錢的年份。
第一年的扣除金額很容易報出來。真正應該決定買不買的,是在您持有資產的這些年裡,扣除聯邦稅和州稅後的實際成本。
常見問題
100% 額外折舊真的永久了嗎?
按現行法律,是的。《大而美法案》(One Big Beautiful Bill Act)取消了 2025 年 1 月 19 日之後取得資產的遞減安排,也沒有設定結束日期。國會將來仍可能通過新的法律加以修改。
我 12 月付了定金,1 月才交貨。應該在哪一年扣除?
2027 年。扣除以資產可以使用的日期為準,而不是付款日期。
二手裝置可以享受 100% 額外折舊嗎?
通常可以,前提是您以前沒有使用過該資產,並且不是從關聯方(例如家庭成員或您控制的公司)購買的。
貸款購買還能 100% 扣除嗎?
可以。扣除基於資產的成本,而不是您今年付了多少現金,所以在 12 月 31 日前投入使用的貸款購買資產同樣符合條件。
我應該用 Section 179 還是額外折舊?
對大多數裝置而言,聯邦層面的結果是一樣的。Section 179 的作用體現在商業建築的屋頂、暖通空調和安防系統、2025 年之前合同下的資產,以及州申報表上。我們的Section 179 與額外折舊比較指南詳細介紹了其中的取捨。
紐澤西州遵循聯邦規則嗎?
不遵循。紐澤西州不允許額外折舊,Section 179 上限為 $25,000,所以您需要一份單獨的紐澤西州折舊表。
打算在 12 月 31 日前購買裝置、車輛或進行裝修?
簽約前請先把報價單或合同發給我們。在年終裝置採購稅務審查中,我們會:
- 核對取得日期是否在 2025 年 1 月 19 日之後
- 確認哪些資產必須在 12 月 31 日前交付並安裝完畢
- 結合您 2026 年的收入以及紐澤西州或紐約州申報表,測算 Section 179 與額外折舊的分配
12 月越早預約,調整交付日期的餘地就越大。
參考資料
- Notice 2026-11:永久 100% 額外折舊的過渡指引KPMG,2026 年 1 月 14 日
- 書面有約束力合同規則對額外折舊的影響Cohen & Co.,2026 年 2 月
- Rev. Proc. 2025-32 分析:2026 年 Section 179 上限與超額營業虧損門檻Current Federal Tax Developments
- IRS 提高 2026 年乘用車折舊上限(Rev. Proc. 2026-15)The Tax Adviser,2026 年 3 月
- 資產已使用但未被視為投入使用,額外折舊被拒The Tax Adviser
- Section 179 扣除回顧Wiss
- 紐澤西州個人所得稅折舊調整工作表 GIT-DEP紐澤西州稅務局
- 紐澤西州與賓夕法尼亞州預算更新PKF O'Connor Davies,2026 年 8 月 12 日
- 超額營業虧損限制的修改與延長Citrin Cooperman,2026 年 10 月 15 日