
适用对象
在个人申报表上申报营业收入的有限责任公司(LLC)、合伙企业、S 型公司(S Corp)和独资经营者的业主。
关键问题
- 您 2026 年的应税收入是否超过 $403,500(夫妻合并申报)或 $201,750(单身),也就是限制开始适用的门槛?
- 如果您拥有 S 型公司(S Corp),您的薪资是在增加还是减少您的扣除?
- 您的业务是否属于特定服务行业,例如法律、医疗、会计或咨询?
与 OICPA 团队一起审核
- 在 12 月 31 日之前预测您 2026 年的应税收入
- 对照工资限制和薪资税测试您的 S 型公司薪资
- 决定可能让您降到门槛以下的退休金缴款
《大而美法案》(One Big Beautiful Bill Act)于 2025 年 7 月 4 日签署,使 20% 的 QBI 扣除永久化;该扣除原定在 2025 年后到期。从 2026 年的申报表开始,逐步适用区间更宽,并且积极经营的业主可享受 $400 的最低扣除。
简短回答
20% 的合格业务收入(QBI)扣除不再有到期日。如果您拥有穿透实体(Pass-through)业务,2026 年及以后仍可在个人申报表上扣除最多 20% 的业务利润。
2026 年的申报表有三项新变化。限制逐步适用的收入区间扩大了 50%。拥有至少 $1,000 QBI 的积极经营业主可享受新的 $400 最低扣除。2026 年的门槛随通胀上调,夫妻合并申报为 $403,500,其他大多数申报身份为 $201,750。
没有改变的部分同样重要。超过门槛后,您的扣除仍取决于企业支付的 W-2 工资,对 S 型公司业主来说,这也包括您自己的薪资。关于这项扣除每年如何运作,请参阅QBI 扣除详解。
有哪些变化
| 2025 年法案之前 | 2026 年申报表起 | |
|---|---|---|
| 到期日 | 2025 年后到期 | 永久 |
| 扣除比例 | 20% | 20%(众议院提出的 23% 方案未被采纳) |
| 门槛以上的逐步适用区间 | 夫妻合并申报 $100,000,其他 $50,000 | 夫妻合并申报 $150,000,其他 $75,000 |
| 最低扣除 | 无 | $400,需至少 $1,000 的积极经营 QBI |
这些变化适用于 2025 年 12 月 31 日之后开始的纳税年度,所以您 2025 年的申报表仍使用旧区间。
更宽的区间对刚好超过门槛的人帮助最大。以一位应税收入 $500,000、夫妻合并申报的咨询顾问为例。按照 2025 年的数字,超过 $494,600 的咨询收入完全没有 QBI 扣除。2026 年的逐步取消区间延伸到 $553,500,同一位业主可以保留大约三分之一的扣除。
2026 年的收入门槛
| 申报身份 | 不受限制、全额 20% 的上限 | 限制逐步适用区间 | 完全受限的起点 | 2025 年:完全受限的起点 |
|---|---|---|---|---|
| 夫妻合并申报 | $403,500 | $403,500–$553,500 | $553,500 | $494,600 |
| 单身、户主 | $201,750 | $201,750–$276,750 | $276,750 | $247,300 |
| 夫妻分开申报 | $201,775 | $201,775–$276,775 | $276,775 | $247,300 |
这项测试使用的是 QBI 扣除之前的应税收入。在门槛或以下,计算很简单:QBI 的 20%,上限为应税收入减去净资本利得后的 20%。
超过门槛后,两项限制先部分适用,超过区间上限后完全适用:
- 工资限制。扣除不能超过企业所付 W-2 工资的 50%,或工资的 25% 加上设备和财产原始成本的 2.5%,两者取较高者。
- 服务行业限制。医疗、法律、会计、咨询、金融服务、表演艺术及类似行业,收入超过区间上限后完全失去扣除。工程和建筑设计不在此列。
新的 $400 最低扣除
从 2026 年开始,如果您从积极经营的业务中获得至少 $1,000 的 QBI,您的 QBI 扣除至少为 $400。这两个金额在 2026 年之后都按通胀调整。
符合条件需要:
- QBI 达到 $1,000 或以上,按您积极经营的所有业务合计。
- 实质性参与(Material Participation),按被动活动规则判断。常见标准:您一年在该业务中工作超过 500 小时,或超过 100 小时且不少于其他任何人。
- 不属于被动投资。有限合伙人和不参与经营的 LLC 投资人不符合条件,很多出租房产的业主也不符合。收入超过区间上限的服务行业业主同样不符合,因为这部分收入已不再算作 QBI。
当 QBI 达到 $2,000 时,常规扣除就已经达到 $400。所以这个下限主要帮助两类人:收入在 $1,000 至 $2,000 之间的副业($1,500 的利润,扣除从 $300 变为 $400),以及收入超过区间、原本会因工资限制而扣除归零的业主,例如没有员工的单一成员 LLC。
要把握好分寸。根据您的税率档次,$400 的扣除可节省 $48 至 $148 的联邦税。该申报就申报,但不必围绕它做规划。
S 型公司薪资:扣除的得失所在
如果您拥有 S 型公司(S Corp),您自己的薪资不算 QBI。您给自己发的每一美元 W-2 工资,都会从适用 20% 的利润中扣除。合伙人的保证付款同样被排除在外。
在门槛以下,答案很简单:只要薪资对您的工作而言仍然合理,薪资越低,QBI 越多、扣除越大,薪资税也越少。超过区间后,薪资就是一把双刃剑,因为您的薪资同时也是衡量工资限制所用的 W-2 工资。
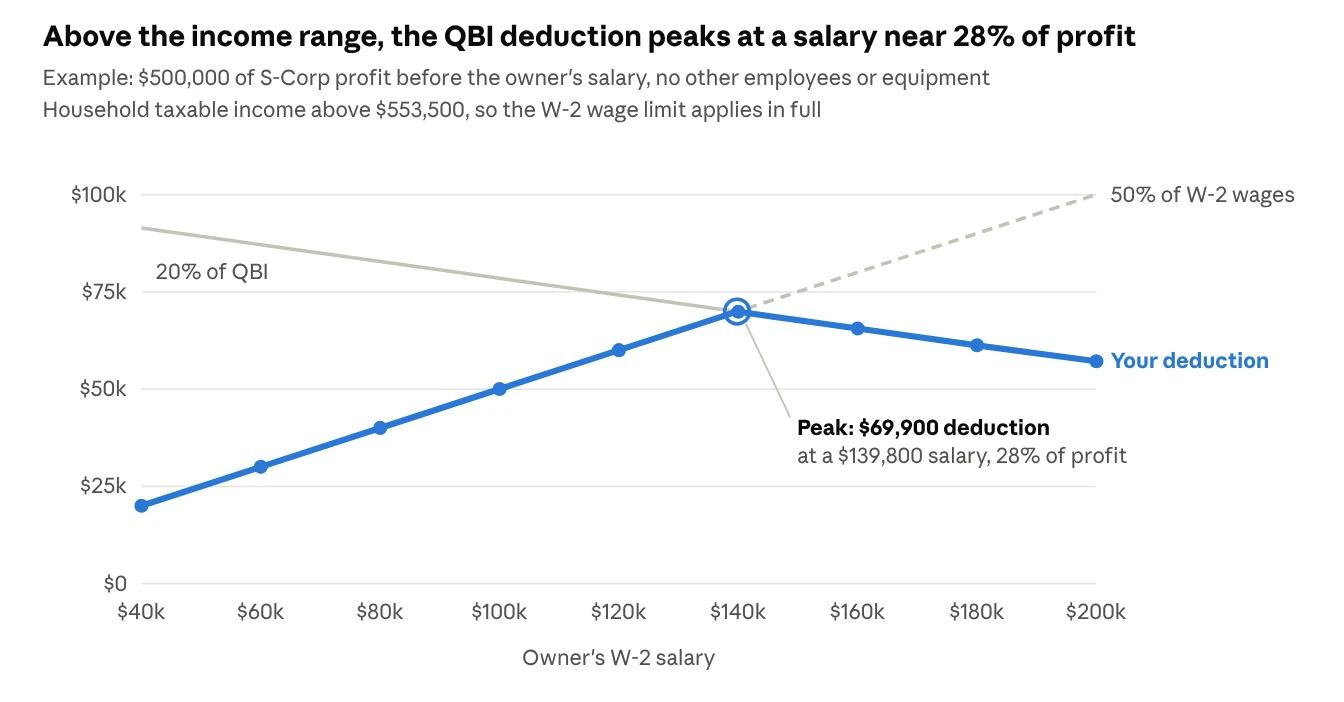
薪资太少,工资限制会卡住扣除;薪资太多,又会减少 QBI。调整薪资之前请注意两点:
- 合理薪酬优先。IRS 要求 S 型公司业主拿到与工作相称的薪酬。只为让扣除最大化而设定的薪资站不住脚。请参阅S 型公司合理薪酬。
- 峰值不一定是最省钱的薪资。每多发一美元薪资,最多要多付 15.3% 的薪资税,所以我们会把所得税和薪资税放在一起比较。S 型公司节税计算器可以先给您一个初步结果。
会改变您 2026 年扣除的年终操作
大多数手段在 12 月 31 日就会关闭。
- 现在就预测您 2026 年的应税收入。您相对于 $403,500(夫妻合并申报)或 $201,750(单身)的位置,决定适用哪些规则。
- 确定 S 型公司最后一次发薪。薪资或年终奖金只有在 12 月 31 日之前通过薪资系统发放,才算作 2026 年的 W-2 工资。
- 在门槛附近善用退休金缴款。税前 401(k) 递延缴款(2026 年最多 $24,500,50 岁及以上另加 $8,000 补缴额)可以降低应税收入。降到门槛以下,就能恢复不受限制的完整扣除。
- 大额采购要和 QBI 一起测算。一大笔额外折旧扣除既会降低应税收入,也会降低 QBI,所以两者应一起规划。
- 检查结转的 QBI 亏损。以前年度的营业亏损会先减少本年度的 QBI,然后才计算 20%。
如果您拥有多家企业,将它们合并计算(Aggregation)有助于应对工资限制。这项选择通常是永久的,所以我们会先做多年测算。
常见问题
QBI 扣除现在真的永久了吗?
是的,按现行法律。《大而美法案》(One Big Beautiful Bill Act)取消了原定在 2025 年底到期的安排。国会将来仍可能通过新的法律加以修改。
2026 年夫妻合并申报的 QBI 门槛是多少?
应税收入 $403,500(在 QBI 扣除之前)。限制逐步适用至 $553,500。单身和户主申报人的区间是 $201,750 至 $276,750。
谁能享受新的 $400 最低扣除?
在其实质性参与的业务中拥有至少 $1,000 QBI 的业主。从 2026 年的申报表开始适用,金额在 2026 年之后按通胀调整。
我的 S 型公司薪资算 QBI 吗?
不算。作为 S 型公司业主领取的合理薪酬不计入 QBI。不过在门槛以上,它会计入 W-2 工资限制,从而可能提高您的扣除。
合伙企业的保证付款算不算?
保证付款不计入 QBI,而且与 S 型公司薪资不同,它不算作工资限制所用的 W-2 工资。
新泽西州允许 QBI 扣除吗?
不允许。QBI 扣除只适用于联邦税,不会减少新泽西州的应税收入。
不确定您的 S 型公司薪资是否在帮助您的 QBI 扣除?
12 月 31 日之前,我们会把您 2026 年的数字按两种方式测算。在 S 型公司薪资与 QBI 审查中,我们会:
- 对照 $403,500 / $201,750 的门槛预测您 2026 年的应税收入
- 对照工资限制、薪资税和合理薪酬测试不同薪资水平
- 趁还来得及,安排好年底的薪资、奖金或 401(k) 调整
参考资料
- 《大而美法案》(One Big Beautiful Bill Act)第四部分:QBI 扣除 / Section 199AFoster Garvey,2025 年 7 月 17 日,2026 年 3 月 10 日更新
- Rev. Proc. 2025-32 分析:2026 年 QBI 门槛与逐步适用区间Current Federal Tax Developments
- QBI 扣除如何影响 S 型公司股东?Blue J
- 2026 年 401(k) 上限提高到 $24,500(IR-2025-111)美国国税局(IRS),2025 年 11 月 13 日
- 2026 年社会保障税应税工资上限Paycor(引用 SSA 数据)
- OBBBA 对新泽西州居民的税务变化Monaco CPA,2026 年 10 月 9 日更新