
适用对象
计划在 2026 年 12 月 31 日之前购买设备、车辆或建筑改良并投入使用的企业主。
关键问题
- 每项资产能否在 12 月 31 日前交付、安装并可以使用,而不只是下单或付款?
- 其中是否有任何资产的有约束力合同是在 2025 年 1 月 20 日之前签订的?
- 您 2026 年的设备采购是否会超过 $4,090,000,也就是 Section 179 开始缩减的金额?
与 OICPA 团队一起审核
- 列出您预计在 12 月 31 日前投入使用的每项资产,以及交付和安装日期
- 调出 2024 年或 2025 年 1 月签订的大额订单的合同日期
- 签约前把联邦扣除和您的州申报表放在一起测算
《大而美法案》(One Big Beautiful Bill Act)于 2025 年 7 月 4 日签署,使 100% 额外折旧永久适用于 2025 年 1 月 19 日之后取得并投入使用的资产。按照旧的时间表,2026 年投入使用的资产只能享受 20%。
简短回答
如果您在 2025 年 1 月 19 日之后取得资产,并在 2026 年 12 月 31 日之前投入使用,通常可以在 2026 年的联邦申报表上扣除其 100% 的成本。这包括新旧设备、软件、许多工作车辆以及商业建筑的室内改良。没有金额上限,而且与 Section 179 不同,这项扣除可以产生营业亏损。
既然规则已经永久化,就没有必要为了税务原因仓促购买用不上的东西。扣除不是折扣:在 37% 的联邦税率下,一台 $100,000 的机器最多能为您节税 $37,000,您仍然要花 $63,000。唯一的期限是时间:资产必须在今年投入使用,扣除才能计入今年的申报表。
有三个细节决定能否做到:
- 看的是投入使用,不是下单。如果到 1 月 1 日机器还装在箱子里,12 月付款也没有用。
- Section 179 仍有上限。2026 年为 $2,560,000,采购总额超过 $4,090,000 后开始缩减。对于额外折旧覆盖不到的项目,这一点很重要。
- 旧合同沿用旧比例。依据 2025 年 1 月 20 日之前签订的有约束力合同取得的资产,2026 年只能享受 20% 的额外折旧,而不是 100%。
陷阱一:看的是“投入使用”,不是“下单”
额外折旧和 Section 179 都从资产投入使用的年份开始。法规将其定义为资产首次“处于可用于特定指定功能的状态或准备就绪”的日期。下单日期、发票日期和付款日期都不重要,付款方式也不重要:贷款购买的资产和现金购买的资产同样符合条件。
您不必在年底前实际使用该资产,但它必须处于可以使用的状态。
| 12 月 31 日时的状态 | 能否计入 2026 年? |
|---|---|
| 已全额付款,仍在经销商处或运输途中 | 否 |
| 已交付,但仍在箱中或等待安装、布线或许可 | 否 |
| 已安装调试,第一项工作安排在 1 月 | 是 |
| 卡车已交付、已登记,可用于业务 | 是 |
| 装修完工,场地可以开业 | 是 |
| 装修完成 90%,施工队 1 月 5 日回来 | 否 |
如果购买是为了赶上扣除时间,请让供应商以书面形式确认交付和安装日期。然后保留证据:交付收据、安装人员的验收签字,以及显示资产可以运行的带日期照片或日志记录。这三份文件可以回答审计人员会问的问题。
陷阱二:Section 179 上限 $2,560,000,超过 $4,090,000 后缩减
2026 年,Section 179 允许您将最多 $2,560,000 的合格资产费用化。当年投入使用的 Section 179 资产超过 $4,090,000 后,上限按一美元对一美元减少,到 $6,650,000 时降为零。重型 SUV 另有 $32,000 的 Section 179 上限。
即使有 100% 额外折旧,Section 179 仍有用武之地,原因有三:
- 它能覆盖额外折旧覆盖不到的资产。商业建筑的屋顶、暖通空调(HVAC)、消防和报警系统以及安防系统通常属于 39 年期资产,额外折旧不适用,但可以用 Section 179 一次性费用化。
- 它不受 2025 年 1 月 19 日这个日期限制。因为旧合同而只能享受 20% 额外折旧的资产,仍然可以用 Section 179 费用化。
- 有些州不认额外折旧,但允许 Section 179。新泽西州完全不允许额外折旧,但允许最多 $25,000 的 Section 179。
Section 179 也不能超过您的营业应税收入。超出部分可以结转;对于 S 型公司和合伙企业,这项限制在公司和业主两个层面都适用。额外折旧没有收入限制。
超过逐步缩减线的代价没有听起来那么大。如果投入使用的资产达到 $4,300,000,您的上限会减少 $210,000,降到 $2,350,000。设备仍然可以用额外折旧扣除;您失去的,是只能用 Section 179 费用化的屋顶、暖通空调或安防工程的额度。如果您接近这条线,把一笔大额交付推到 2027 年 1 月就能重新计算。
陷阱三:旧合同沿用旧比例
100% 的比例只适用于 2025 年 1 月 19 日之后取得、并在该日期之后投入使用的资产。根据 IRS Notice 2026-11,购买的资产以签订书面有约束力合同的日期为取得日期,而不是交付或付款日期。
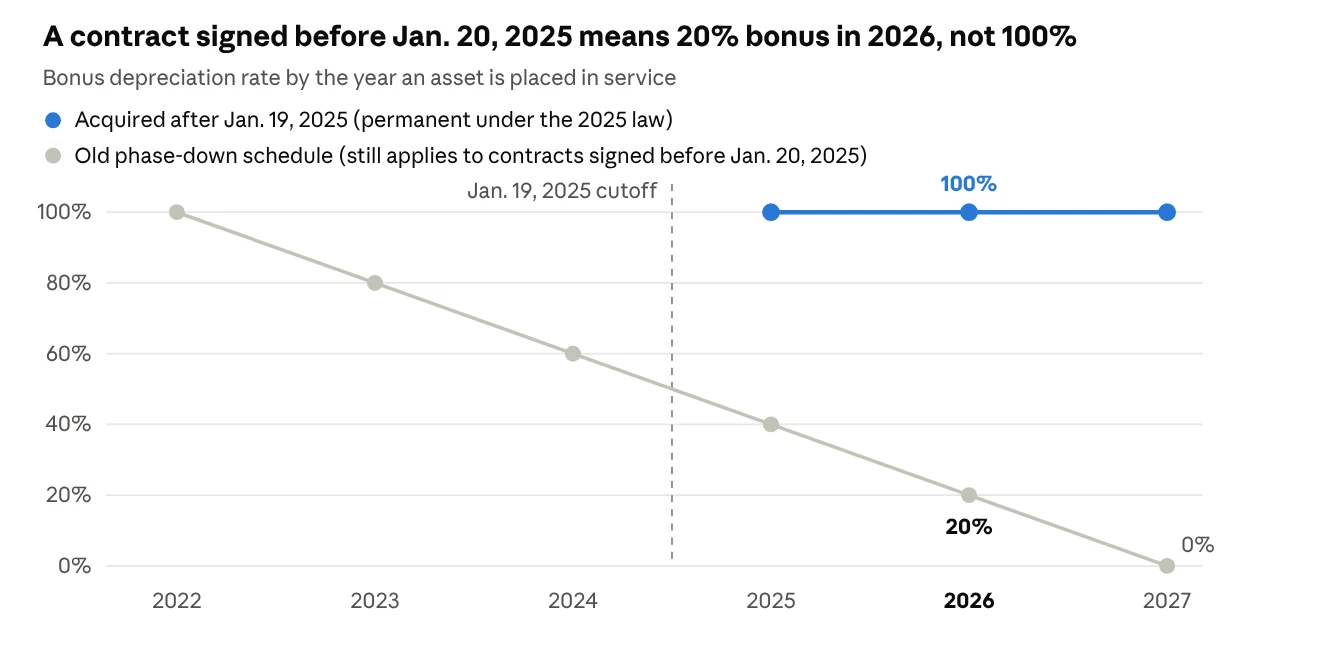
这会影响交货周期长的采购:2024 年订购的定制机器、卡车或拖车,或者在截止日之前签订的装修合同。这些资产仍适用旧的递减时间表:2026 年投入使用可享受 20% 的额外折旧,2027 年则为零。
挽回扣除的三种方法:
- 使用 Section 179。它没有取得日期的要求,所以旧合同下的资产仍可费用化,但受 $2,560,000 上限和您营业收入的限制。
- 仔细看合同。2024 年的定金协议或意向书是否具有法律约束力,取决于具体条款。在认定只能适用较低比例之前,请让我们先审阅。
- 拆分建造项目。对于自行建造的资产,以开始重大实体施工的日期为准。通过一项选择,截止日之后购买或建造的部件仍可享受 100%,但必须在按时提交的申报表上做出该选择。
哪些资产符合条件:设备、车辆和装修
| 年终采购 | 100% 额外折旧 | Section 179 | 注意事项 |
|---|---|---|---|
| 机器、工具、电脑、家具 | 是 | 是 | 二手物品也符合条件,前提是您以前没有使用过,且不是从关联方购买 |
| 现成软件 | 是 | 是 | 定制或捆绑软件的处理可能不同 |
| 车辆总重超过 6,000 磅的重型 SUV | 是,不受 SUV 上限限制 | 上限 $32,000 | 业务使用超过 50%;扣除按业务使用比例计算 |
| 车斗 6 英尺以上的皮卡、厢式货车、箱式卡车 | 是 | 是,不受 SUV 上限限制 | 业务使用超过 50% |
| 6,000 磅及以下的轿车或小型 SUV | 是,受上限限制 | 是,受上限限制 | 第一年扣除上限:含额外折旧 $20,300,不含 $12,300 |
| 商业场所的室内装修(合格改良资产,QIP) | 是,15 年期资产 | 是 | 不包括扩建、电梯和自动扶梯以及结构框架;不适用于住宅出租房 |
| 商业建筑的屋顶、暖通空调、消防和报警、安防系统 | 通常否,39 年期资产 | 是 | 这些项目要靠 Section 179 费用化 |
| 购买或建造建筑物 | 只有使用年限较短的部分 | 否 | 成本分离研究可把符合条件的部分划入 5 年、7 年和 15 年类别 |
车辆重量以制造商的车辆总重额定值(GVWR)为准,通常印在驾驶座车门框上,而不是整备质量。一旦对车辆申报了 Section 179 或额外折旧,以后就不能再改用标准里程费率。
制造商还有一个选择:对于 2029 年之前开工建设的某些厂房,有一项单独的新 100% 扣除。它有自己的规则,所以在据此做计划之前请先咨询我们。
签约之前:州税、折旧回收和亏损限制
联邦扣除只是结果的一部分。在发出采购订单之前,请检查四件事。
- 您所在的州。新泽西州不允许联邦额外折旧,Section 179 上限为 $25,000,且不能结转。一台在联邦层面全额扣除的机器,在新泽西州申报表上要按正常年限折旧。纽约州和纽约市也已与 100% 额外折旧脱钩。
- 折旧回收(Recapture)。提前出售资产,或车辆的业务使用比例降到 50% 或以下,部分或全部扣除会作为普通收入转回。
- 亏损限制。额外折旧可能让您的业务出现亏损,但 2026 年最多只能用 $256,000 的营业净亏损(夫妻合并申报为 $512,000)抵减工资、投资和其他收入。超出部分成为净营业亏损(NOL),在以后年度最多抵减 80% 的应税收入。
- 明年的税率档次。同样的扣除,在 37% 税率的年份比在 24% 的年份更值钱。如果 2026 年是收入较低的年份,您可以对整类资产选择不适用额外折旧,把扣除分摊到更值钱的年份。
第一年的扣除金额很容易报出来。真正应该决定买不买的,是在您持有资产的这些年里,扣除联邦税和州税后的实际成本。
常见问题
100% 额外折旧真的永久了吗?
按现行法律,是的。《大而美法案》(One Big Beautiful Bill Act)取消了 2025 年 1 月 19 日之后取得资产的递减安排,也没有设定结束日期。国会将来仍可能通过新的法律加以修改。
我 12 月付了定金,1 月才交货。应该在哪一年扣除?
2027 年。扣除以资产可以使用的日期为准,而不是付款日期。
二手设备可以享受 100% 额外折旧吗?
通常可以,前提是您以前没有使用过该资产,并且不是从关联方(例如家庭成员或您控制的公司)购买的。
贷款购买还能 100% 扣除吗?
可以。扣除基于资产的成本,而不是您今年付了多少现金,所以在 12 月 31 日前投入使用的贷款购买资产同样符合条件。
我应该用 Section 179 还是额外折旧?
对大多数设备而言,联邦层面的结果是一样的。Section 179 的作用体现在商业建筑的屋顶、暖通空调和安防系统、2025 年之前合同下的资产,以及州申报表上。我们的Section 179 与额外折旧比较指南详细介绍了其中的取舍。
新泽西州遵循联邦规则吗?
不遵循。新泽西州不允许额外折旧,Section 179 上限为 $25,000,所以您需要一份单独的新泽西州折旧表。
打算在 12 月 31 日前购买设备、车辆或进行装修?
签约前请先把报价单或合同发给我们。在年终设备采购税务审查中,我们会:
- 核对取得日期是否在 2025 年 1 月 19 日之后
- 确认哪些资产必须在 12 月 31 日前交付并安装完毕
- 结合您 2026 年的收入以及新泽西州或纽约州申报表,测算 Section 179 与额外折旧的分配
12 月越早预约,调整交付日期的余地就越大。
参考资料
- Notice 2026-11:永久 100% 额外折旧的过渡指引KPMG,2026 年 1 月 14 日
- 书面有约束力合同规则对额外折旧的影响Cohen & Co.,2026 年 2 月
- Rev. Proc. 2025-32 分析:2026 年 Section 179 上限与超额营业亏损门槛Current Federal Tax Developments
- IRS 提高 2026 年乘用车折旧上限(Rev. Proc. 2026-15)The Tax Adviser,2026 年 3 月
- 资产已使用但未被视为投入使用,额外折旧被拒The Tax Adviser
- Section 179 扣除回顾Wiss
- 新泽西州个人所得税折旧调整工作表 GIT-DEP新泽西州税务局
- 新泽西州与宾夕法尼亚州预算更新PKF O'Connor Davies,2026 年 8 月 12 日
- 超额营业亏损限制的修改与延长Citrin Cooperman,2026 年 10 月 15 日