
A quién se aplica
Dueños de LLC, sociedades, S-Corps y empresas unipersonales con ingresos del negocio en su declaración personal.
Preguntas clave
- ¿Su ingreso gravable de 2026 supera $403,500 (declaración conjunta) o $201,750 (soltero), donde comienzan los límites?
- Si tiene una S-Corp, ¿su salario ayuda o perjudica su deducción?
- ¿Su negocio es un negocio de servicios especificado, como derecho, salud, contabilidad o consultoría?
Revisado con el equipo de OICPA
- Proyecte su ingreso gravable de 2026 antes del 31 de diciembre
- Pruebe su salario de S-Corp frente al límite de salarios y al impuesto sobre la nómina
- Decida qué aportes de jubilación podrían dejarlo por debajo de un umbral
La One Big Beautiful Bill Act, firmada el 4 de julio de 2025, hizo permanente la deducción QBI del 20%, que iba a vencer después de 2025. A partir de las declaraciones de 2026, el rango de introducción gradual es más amplio y se aplica una deducción mínima de $400 a los dueños activos.
La respuesta corta
La deducción del 20% por ingreso calificado del negocio (QBI) ya no tiene fecha de vencimiento. Si tiene un negocio de transferencia (pass-through), puede seguir deduciendo hasta el 20% de su ganancia en su declaración personal en 2026 y después.
Hay tres novedades para las declaraciones de 2026. El rango de ingresos en el que se introducen los límites es un 50% más amplio. Una nueva deducción mínima de $400 se aplica a los dueños activos con al menos $1,000 de QBI. Y los umbrales de 2026 subieron con la inflación a $403,500 para declaraciones conjuntas y $201,750 para la mayoría de los demás.
Lo que no cambió importa igual. Por encima del umbral, su deducción todavía depende de los salarios W-2 que paga su negocio y, para los dueños de una S-Corp, eso incluye su propio salario. Para ver cómo funciona la deducción año tras año, consulte la deducción QBI explicada.
Qué cambió
| Antes de la ley de 2025 | Declaraciones de 2026 en adelante | |
|---|---|---|
| Fecha de vencimiento | Vencía después de 2025 | Permanente |
| Tasa de deducción | 20% | 20% (se descartó la propuesta de la Cámara de un 23%) |
| Rango de introducción gradual por encima del umbral | $100,000 conjunta, $50,000 otros | $150,000 conjunta, $75,000 otros |
| Deducción mínima | Ninguna | $400, con al menos $1,000 de QBI activa |
Los cambios se aplican a los años fiscales que comienzan después del 31 de diciembre de 2025, así que su declaración de 2025 todavía usa el rango anterior.
El rango más amplio ayuda más si está justo por encima del umbral. Tome a un consultor que declara en conjunto con $500,000 de ingreso gravable. Con las cifras de 2025, el ingreso de consultoría por encima de $494,600 no tenía ninguna deducción QBI. En 2026 la eliminación gradual llega hasta $553,500, así que el mismo dueño conserva alrededor de un tercio de la deducción.
Los umbrales de ingresos de 2026
| Estado civil para declarar | 20% completo, sin límites, hasta | Los límites se introducen entre | Totalmente limitado por encima de | 2025: totalmente limitado por encima de |
|---|---|---|---|---|
| Casados que declaran en conjunto | $403,500 | $403,500–$553,500 | $553,500 | $494,600 |
| Soltero, cabeza de familia | $201,750 | $201,750–$276,750 | $276,750 | $247,300 |
| Casados que declaran por separado | $201,775 | $201,775–$276,775 | $276,775 | $247,300 |
La prueba usa el ingreso gravable antes de la deducción QBI. En el umbral o por debajo, el cálculo es sencillo: el 20% de la QBI, con un tope del 20% del ingreso gravable menos las ganancias de capital netas.
Por encima del umbral, se aplican dos límites, primero en parte y luego por completo pasado el tope del rango:
- El límite de salarios. La deducción no puede superar el 50% de los salarios W-2 que paga su negocio, o el 25% de los salarios más el 2.5% del costo original de su equipo y bienes, lo que sea mayor.
- El límite de negocios de servicios. Salud, derecho, contabilidad, consultoría, servicios financieros, artes escénicas y áreas similares pierden la deducción por completo por encima del rango. La ingeniería y la arquitectura no están en esa lista.
El nuevo mínimo de $400
A partir de 2026, si tiene al menos $1,000 de QBI de negocios que usted maneja activamente, su deducción QBI es de al menos $400. Ambos montos se ajustan por inflación después de 2026.
Para calificar:
- $1,000 o más de QBI, sumando todos sus negocios activos.
- Participación material, según las reglas de actividades pasivas. Las pruebas más comunes: usted trabaja en el negocio más de 500 horas al año, o más de 100 horas y al menos tanto como cualquier otra persona.
- Que no sea pasivo. Los socios comanditarios y los inversionistas de LLC que no participan no califican, y muchos dueños de propiedades de alquiler tampoco. Tampoco los dueños de negocios de servicios por encima del tope del rango, porque ese ingreso ya no cuenta como QBI.
La deducción normal ya llega a $400 cuando la QBI alcanza $2,000. Por eso el mínimo ayuda sobre todo a dos grupos: los negocios secundarios que ganan entre $1,000 y $2,000 (una ganancia de $1,500 pasa de una deducción de $300 a $400), y los dueños por encima del rango cuyo límite de salarios dejaría la deducción en cero, como una LLC de un solo miembro sin empleados.
Póngalo en proporción. Una deducción de $400 ahorra entre $48 y $148 de impuesto federal, según su tramo. Reclámela, pero no planifique en torno a ella.
Salario de la S-Corp: Donde se gana o se pierde la deducción
Si tiene una S-Corp, su propio salario no es QBI. Cada dólar que se paga en salario W-2 sale de la ganancia a la que se aplica el 20%. Los pagos garantizados a los socios se excluyen de la misma manera.
Por debajo del umbral, la respuesta es sencilla: un salario más bajo, siempre que siga siendo razonable para el trabajo que hace, significa más QBI, una deducción mayor y menos impuesto sobre la nómina. Por encima del rango, el salario funciona en ambos sentidos, porque su salario también es el salario W-2 con el que se mide el límite de salarios.
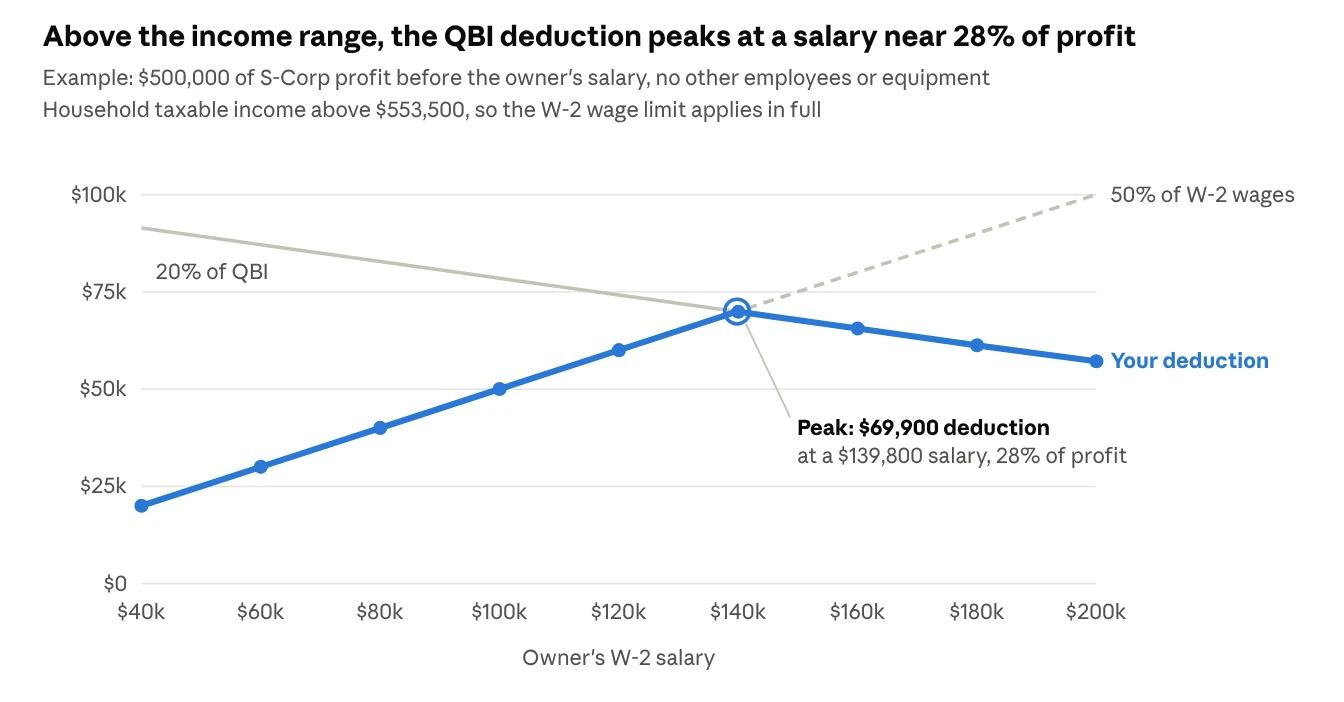
Con poco salario, el límite de salarios recorta la deducción; con demasiado, reduce la QBI. Dos precauciones antes de cambiar la nómina:
- Primero, la compensación razonable. El IRS espera que los dueños de una S-Corp cobren lo que vale su trabajo. Un salario fijado solo para maximizar la deducción no se sostiene. Consulte compensación razonable en una S-Corp.
- El punto máximo no es automáticamente el salario más barato. Cada dólar adicional de salario cuesta hasta un 15.3% en impuestos sobre la nómina, así que comparamos juntos el impuesto sobre la renta y el de nómina. La calculadora de ahorro fiscal de S-Corp le da una primera estimación.
Medidas de fin de año que cambian su deducción de 2026
La mayoría de las palancas se cierran el 31 de diciembre.
- Proyecte ya su ingreso gravable de 2026. Dónde queda frente a $403,500 (conjunta) o $201,750 (soltero) decide qué reglas se aplican.
- Defina la última nómina de la S-Corp. El salario o un bono de fin de año cuenta como salario W-2 de 2026 solo si se paga por nómina antes del 31 de diciembre.
- Use los aportes de jubilación cerca de un umbral. Los aportes diferidos antes de impuestos a un 401(k), hasta $24,500 en 2026 más $8,000 adicionales a partir de los 50 años, reducen el ingreso gravable. Bajar del umbral puede devolverle la deducción completa y sin límites.
- Calcule las compras grandes junto con la QBI. Una deducción grande por depreciación adicional reduce la QBI además del ingreso gravable, así que conviene planificar ambas juntas.
- Revise si tiene pérdidas QBI arrastradas. Una pérdida del negocio de un año anterior reduce la QBI de este año antes de aplicar el 20%.
Si tiene varios negocios, agruparlos puede ayudar con el límite de salarios. La elección suele ser permanente, así que primero la calculamos a varios años.
Preguntas frecuentes
¿La deducción QBI es realmente permanente ahora?
Sí, según la ley vigente. La One Big Beautiful Bill Act eliminó el vencimiento de fines de 2025. El Congreso todavía puede cambiarla en una ley futura.
¿Cuál es el umbral de QBI de 2026 para casados que declaran en conjunto?
$403,500 de ingreso gravable, antes de la deducción QBI. Los límites se introducen gradualmente hasta $553,500. Para solteros y cabezas de familia, el rango es de $201,750 a $276,750.
¿Quién recibe el nuevo mínimo de $400?
Los dueños con al menos $1,000 de QBI de negocios en los que participan materialmente. Se aplica a partir de las declaraciones de 2026, y los montos se ajustan por inflación después de 2026.
¿Mi salario de la S-Corp cuenta como QBI?
No. La compensación razonable que recibe como dueño de una S-Corp se excluye de la QBI. Sin embargo, por encima del umbral cuenta para el límite de salarios W-2, lo que puede aumentar su deducción.
¿Cuentan los pagos garantizados de una sociedad?
Se excluyen de la QBI y, a diferencia del salario de una S-Corp, no cuentan como salarios W-2 para el límite de salarios.
¿New Jersey permite la deducción QBI?
No. La deducción QBI es solo federal, así que no reduce el ingreso gravable de New Jersey.
¿No está seguro de si su salario de S-Corp ayuda a su deducción QBI?
Antes del 31 de diciembre, calculamos sus cifras de 2026 de las dos maneras. En una revisión de salario de S-Corp y QBI, nosotros:
- Proyectamos su ingreso gravable de 2026 frente a los umbrales de $403,500 / $201,750
- Probamos distintos salarios frente al límite de salarios, el impuesto sobre la nómina y la compensación razonable
- Definimos cualquier ajuste de nómina, bono o 401(k) de fin de año mientras todavía hay tiempo para hacerlo
Referencias
- One Big Beautiful Bill Act, parte IV: La deducción QBI / Section 199AFoster Garvey, 17 de julio de 2025, actualizado el 10 de marzo de 2026
- Análisis de la Rev. Proc. 2025-32: umbrales y rangos de introducción gradual de QBI para 2026Current Federal Tax Developments
- ¿Cómo afecta la deducción QBI a los accionistas de una S corporation?Blue J
- El límite del 401(k) sube a $24,500 para 2026 (IR-2025-111)Internal Revenue Service, 13 de noviembre de 2025
- Base salarial del Seguro Social para 2026Paycor, citando a la SSA
- Cambios fiscales de la OBBBA para residentes de New JerseyMonaco CPA, actualizado el 9 de octubre de 2026