
A quién se aplica
Dueños de negocios que planean comprar equipo, vehículos o mejoras a edificios y ponerlos a trabajar antes del 31 de diciembre de 2026.
Preguntas clave
- ¿Cada activo estará entregado, instalado y listo para usarse antes del 31 de diciembre, y no solo pedido o pagado?
- ¿Firmó un contrato vinculante para alguno de estos bienes antes del 20 de enero de 2025?
- ¿Sus compras de equipo de 2026 superarán $4,090,000, donde la Section 179 empieza a reducirse?
Revisado con el equipo de OICPA
- Haga una lista de cada activo que espera poner en servicio antes del 31 de diciembre, con sus fechas de entrega e instalación
- Busque la fecha del contrato de cualquier pedido grande firmado en 2024 o en enero de 2025
- Calcule juntas la deducción federal y su declaración estatal antes de firmar
La One Big Beautiful Bill Act, firmada el 4 de julio de 2025, hizo permanente la depreciación adicional del 100% para los bienes adquiridos y puestos en servicio después del 19 de enero de 2025. Con el calendario anterior, los bienes puestos en servicio en 2026 habrían recibido el 20%.
La respuesta corta
Si adquirió un activo después del 19 de enero de 2025 y está en servicio antes del 31 de diciembre de 2026, por lo general puede deducir el 100% de su costo en su declaración federal de 2026. Eso incluye equipo nuevo y usado, software, muchos vehículos de trabajo y mejoras interiores a edificios comerciales. No hay un tope en dólares y, a diferencia de la Section 179, la deducción puede generar una pérdida del negocio.
Como la regla ahora es permanente, no hay una razón fiscal para apresurar una compra que no necesita. Una deducción no es un descuento: con una tasa federal del 37%, una máquina de $100,000 reduce su impuesto hasta en $37,000, y usted sigue gastando $63,000. El único plazo es el momento: el activo tiene que estar funcionando este año para que la deducción entre en la declaración de este año.
Tres detalles deciden si lo logra:
- Puesto en servicio, no pedido. Pagar en diciembre no sirve de nada si la máquina sigue en su caja el 1 de enero.
- La Section 179 todavía tiene límites. $2,560,000 para 2026, que se reducen cuando las compras superan $4,090,000. Importa para los bienes que la depreciación adicional no alcanza.
- Los contratos antiguos conservan las tasas antiguas. Un activo con un contrato vinculante firmado antes del 20 de enero de 2025 recibe un 20% de depreciación adicional en 2026, no un 100%.
Trampa 1: Cuenta "puesto en servicio", no "pedido"
Tanto la depreciación adicional como la Section 179 empiezan en el año en que el activo se pone en servicio. El reglamento lo define como la fecha en que está por primera vez "en condición o estado de preparación y disponibilidad para una función asignada específicamente". La fecha del pedido, de la factura y del pago no importan. Tampoco la forma de pago: un activo financiado califica igual que uno pagado en efectivo.
No tiene que usar el activo antes de fin de año. Tiene que estar listo para usarse.
| Situación al 31 de diciembre | ¿Cuenta para 2026? |
|---|---|
| Pagado por completo, todavía en el concesionario o en tránsito | No |
| Entregado, pero en su caja o esperando instalación, cableado o permisos | No |
| Instalado y probado, con el primer trabajo programado para enero | Sí |
| Camión entregado, titulado y disponible para uso comercial | Sí |
| Remodelación terminada y el local listo para abrir | Sí |
| Remodelación al 90%, el equipo regresa el 5 de enero | No |
Si una compra se programa por la deducción, confirme por escrito con el proveedor las fechas de entrega e instalación. Luego guarde las pruebas: el recibo de entrega, la aprobación del instalador y una foto o registro con fecha que muestre el activo listo para funcionar. Esos tres documentos responden la pregunta que hará un auditor.
Trampa 2: La Section 179 llega a $2,560,000 y se reduce después de $4,090,000
Para 2026, la Section 179 le permite deducir como gasto hasta $2,560,000 en bienes que califican. El límite baja dólar por dólar cuando los bienes de Section 179 que pone en servicio durante el año superan $4,090,000, y llega a cero en $6,650,000. Las SUV pesadas tienen su propio tope de $32,000 en la Section 179.
Con la depreciación adicional del 100% disponible, la Section 179 sigue siendo útil por tres razones:
- Alcanza bienes que la depreciación adicional no cubre. Los techos, la climatización (HVAC), los sistemas contra incendios y de alarma, y los sistemas de seguridad de un edificio comercial suelen ser bienes de 39 años, que la depreciación adicional no cubre. La Section 179 puede deducirlos como gasto.
- No depende de la fecha del 19 de enero de 2025. Un activo que se queda en el 20% de depreciación adicional por un contrato antiguo (trampa 3) todavía puede deducirse como gasto con la Section 179.
- Algunos estados la permiten aunque rechacen la depreciación adicional. New Jersey no permite la depreciación adicional, pero sí hasta $25,000 de Section 179.
La Section 179 tampoco puede superar el ingreso gravable de su negocio. El exceso se arrastra a años siguientes y, en las S-Corps y sociedades, el límite se aplica tanto a nivel de la empresa como del dueño. La depreciación adicional no tiene límite de ingresos.
Pasar el límite de reducción cuesta menos de lo que parece. Si pone en servicio $4,300,000 en bienes, su límite baja $210,000, a $2,350,000. La depreciación adicional sigue cubriendo el equipo; lo que pierde es margen para el techo, la climatización o la seguridad que solo la Section 179 puede deducir como gasto. Si está cerca de la línea, mover una entrega grande a enero de 2027 reinicia la cuenta.
Trampa 3: Los contratos antiguos conservan la tasa antigua
La tasa del 100% se aplica solo a bienes adquiridos después del 19 de enero de 2025 y puestos en servicio después de esa fecha. Según el IRS Notice 2026-11, un bien comprado se adquiere en la fecha en que usted firma un contrato vinculante por escrito, no en la entrega ni en el pago.
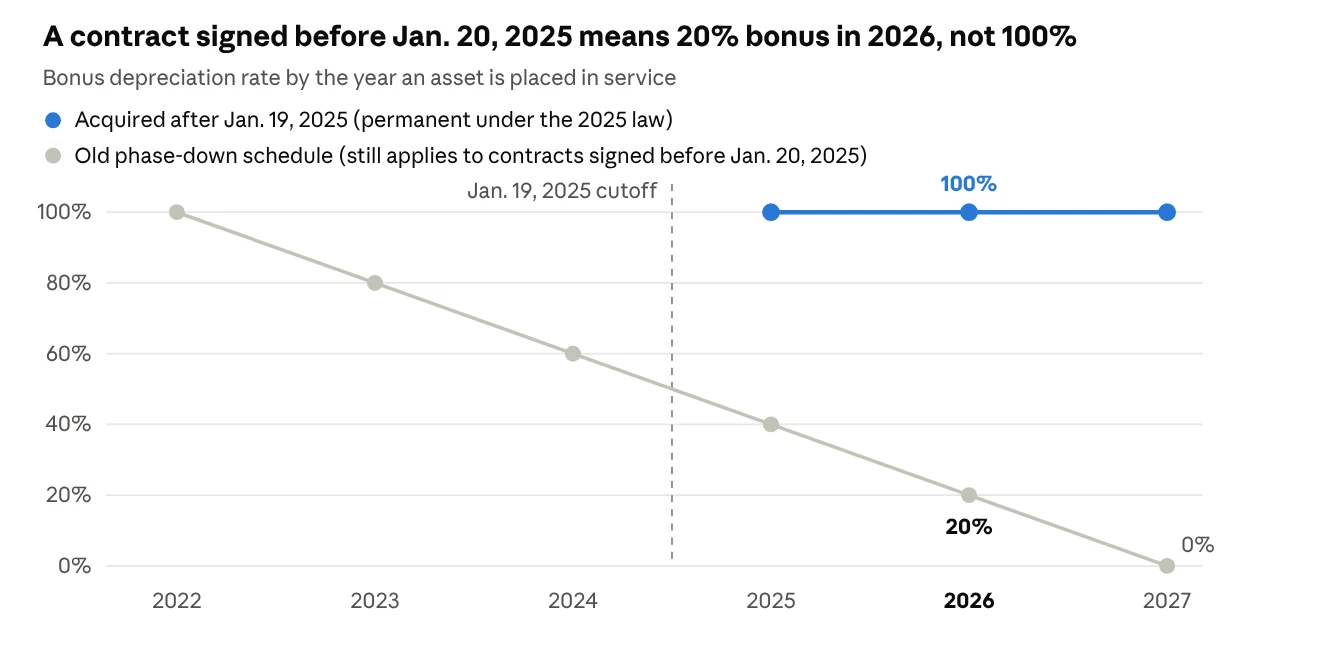
Eso afecta a las compras con plazos de entrega largos: maquinaria a la medida, camiones o remolques pedidos en 2024, o un contrato de remodelación firmado antes de la fecha límite. Esos activos siguen con la reducción gradual anterior, que da un 20% de depreciación adicional si entran en servicio en 2026 y nada en 2027.
Tres formas de recuperar la deducción:
- Use la Section 179. No tiene prueba de fecha de adquisición, así que un activo con contrato antiguo todavía puede deducirse como gasto, dentro del límite de $2,560,000 y de los ingresos de su negocio.
- Lea el contrato. Si un acuerdo de depósito o una carta de intención de 2024 era legalmente vinculante depende de sus términos. Pídanos revisarlo antes de dar por hecho la tasa más baja.
- Divida los proyectos de construcción. Para los bienes que usted construye, manda la fecha en que comenzó el trabajo físico significativo. Una elección todavía puede dar el 100% a los componentes comprados o construidos después de la fecha límite, pero debe hacerse en una declaración presentada a tiempo.
Qué califica: Equipo, vehículos y remodelaciones
| Compra de fin de año | Depreciación adicional del 100% | Section 179 | Tenga en cuenta |
|---|---|---|---|
| Maquinaria, herramientas, computadoras, muebles | Sí | Sí | Los artículos usados califican si usted no los había usado antes y no los compró a una parte relacionada |
| Software estándar | Sí | Sí | El software hecho a la medida o incluido en un paquete puede tratarse de otra forma |
| SUV pesada, de más de 6,000 lb de peso bruto vehicular | Sí, sin el tope para SUV | Tope de $32,000 | Más del 50% de uso comercial; la deducción se ajusta a su porcentaje de uso comercial |
| Camioneta pickup con caja de 6 pies o más, furgoneta de carga, camión de caja | Sí | Sí, sin el tope para SUV | Más del 50% de uso comercial |
| Automóvil o SUV pequeña, de 6,000 lb o menos | Sí, dentro del tope | Sí, dentro del tope | Deducción del primer año limitada a $20,300 con depreciación adicional y $12,300 sin ella |
| Remodelación interior de un local comercial (qualified improvement property) | Sí, bien de 15 años | Sí | Excluye ampliaciones, elevadores y escaleras eléctricas, y la estructura; no aplica a alquileres residenciales |
| Techo, climatización, sistemas contra incendios y de alarma, y de seguridad de un edificio comercial | Normalmente no, bien de 39 años | Sí | La Section 179 es la forma de deducir estos gastos |
| Comprar o construir un edificio | Solo las partes de vida más corta | No | Un estudio de segregación de costos traslada las partes que califican a las clases de 5, 7 y 15 años |
El peso del vehículo se toma de la clasificación de peso bruto vehicular del fabricante, normalmente impresa en el marco de la puerta del conductor, no del peso en vacío. Una vez que aplica la Section 179 o la depreciación adicional a un vehículo, no puede cambiarlo después a la tarifa estándar por milla.
Los fabricantes tienen una opción más: una nueva deducción separada del 100% para ciertas plantas cuya construcción comience antes de 2029. Tiene sus propias reglas, así que consúltenos antes de planificar con base en ella.
Antes de firmar: Impuesto estatal, recuperación y límites de pérdidas
La deducción federal es solo una parte del resultado. Revise cuatro cosas antes de enviar la orden de compra.
- Su estado. New Jersey no permite la depreciación adicional federal y limita la Section 179 a $25,000, sin arrastre. Una máquina que usted deduce por completo a nivel federal se deprecia durante su vida normal en su declaración de New Jersey. El estado y la ciudad de New York también se han desvinculado de la depreciación adicional del 100%.
- Recuperación (recapture). Si vende el activo antes de tiempo, o si el uso comercial de un vehículo baja al 50% o menos, parte o toda la deducción vuelve como ingreso ordinario.
- El límite de pérdidas. La depreciación adicional puede llevar su negocio a pérdidas, pero en 2026 solo puede usar $256,000 de pérdidas netas del negocio ($512,000 en una declaración conjunta) contra salarios, inversiones y otros ingresos. El resto se convierte en una pérdida operativa neta que compensa hasta el 80% del ingreso gravable en años posteriores.
- El tramo del próximo año. Una deducción vale más en un año con tasa del 37% que en uno del 24%. Si 2026 es un año de ingresos bajos, puede optar por no aplicar la depreciación adicional a toda una clase de activos y repartir la deducción en años en que valga más.
La deducción del primer año es una cifra fácil de citar. Lo que debe guiar la decisión es su costo después de impuestos, federal y estatal, durante los años en que tendrá el activo.
Preguntas frecuentes
¿La depreciación adicional del 100% es realmente permanente?
Según la ley vigente, sí. La One Big Beautiful Bill Act eliminó la reducción gradual para los bienes adquiridos después del 19 de enero de 2025, y no hay una fecha de fin programada. El Congreso todavía puede cambiarla en una ley futura.
Pagué un depósito en diciembre y la entrega es en enero. ¿En qué año lo deduzco?
En 2027. La deducción sigue la fecha en que el activo está listo para usarse, no la fecha en que pagó.
¿El equipo usado califica para la depreciación adicional del 100%?
Por lo general sí, si usted no había usado ese activo antes y no lo compró a una parte relacionada, como un familiar o una empresa que usted controla.
¿Puedo financiar la compra y aun así deducir el 100%?
Sí. La deducción se basa en el costo del activo, no en el efectivo que pagó este año, así que un activo financiado y puesto en servicio antes del 31 de diciembre califica.
¿Debo usar la Section 179 o la depreciación adicional?
Para la mayoría del equipo, el resultado federal es el mismo. La Section 179 importa para techos, climatización y sistemas de seguridad en edificios comerciales, para activos con contratos anteriores a 2025 y para las declaraciones estatales. Nuestra guía de Section 179 frente a depreciación adicional explica las ventajas y desventajas.
¿New Jersey sigue la regla federal?
No. New Jersey no permite la depreciación adicional y limita la Section 179 a $25,000, así que necesitará un calendario de depreciación aparte para New Jersey.
¿Va a comprar equipo, un vehículo o hacer una remodelación antes del 31 de diciembre?
Envíenos la cotización o el contrato antes de firmar. En una revisión fiscal de compras de equipo de fin de año, nosotros:
- Verificamos la fecha de adquisición frente al 19 de enero de 2025
- Confirmamos qué debe estar entregado e instalado antes del 31 de diciembre
- Calculamos la división entre la Section 179 y la depreciación adicional según sus ingresos de 2026 y su declaración de New Jersey o New York
Cuanto antes agende en diciembre, más margen tendrá para mover una fecha de entrega.
Referencias
- Notice 2026-11: Guía provisional sobre la depreciación adicional permanente del 100%KPMG, 14 de enero de 2026
- El efecto de la regla del contrato vinculante por escrito en la depreciación adicionalCohen & Co., febrero de 2026
- Análisis de la Rev. Proc. 2025-32: límites de la Section 179 y umbrales de pérdidas comerciales excesivas para 2026Current Federal Tax Developments
- El IRS publica límites de depreciación más altos para automóviles de pasajeros en 2026 (Rev. Proc. 2026-15)The Tax Adviser, marzo de 2026
- Se niega la depreciación adicional de un activo usado pero no considerado puesto en servicioThe Tax Adviser
- Repaso de la deducción de la Section 179Wiss
- Hoja de ajuste de depreciación del impuesto sobre el ingreso bruto GIT-DEPDivisión de Impuestos de NJ (NJ Division of Taxation)
- Actualización del presupuesto de New Jersey y PennsylvaniaPKF O'Connor Davies, 12 de agosto de 2026
- Modificación y prórroga del límite a las pérdidas comerciales excesivasCitrin Cooperman, 15 de octubre de 2026